
Cyfrowe formy nagradzania coraz mocniej wchodzą do programów lojalnościowych, konkursów, loterii i systemów benefitowych. Firmy szukają rozwiązań, które pozwalają szybko przekazać odbiorcy określoną kwotę, a przy tym ograniczyć obsługę związaną z wydawaniem kart czy zbieraniem danych potrzebnych do przelewu. W takim zastosowaniu coraz większe znaczenie zyskują czeki BLIK.
Czek BLIK – pieniądze dostępne za pomocą kodu
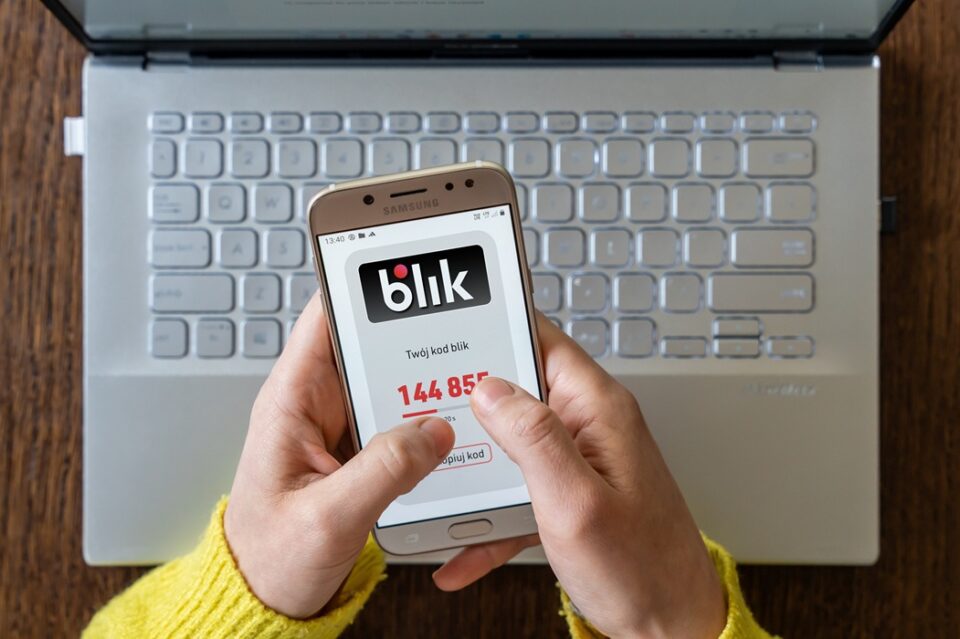
Czek BLIK to 9-cyfrowy kod pozwalający zapłacić za zakupy albo wypłacić ustaloną wcześniej kwotę z bankomatu. Do realizacji potrzebne jest także hasło. Polski Standard Płatności wskazuje, że czek można wykorzystać samodzielnie lub przekazać innej osobie wraz z hasłem. Kwota i okres ważności są określane przy jego tworzeniu.
W rozwiązaniach kierowanych do uczestników akcji promocyjnych mechanizm może wyglądać jeszcze prościej z perspektywy odbiorcy. Np. Motivation Direct, które umożliwia przekazanie uczestnikowi 9-cyfrowego numeru czeku BLIK SMS-em, a kodu PIN osobnym kanałem, na przykład e-mailem. Odbiorca może następnie wykorzystać czek do płatności w punkcie obsługującym BLIK albo wypłacić środki z bankomatu.
Co zmienia cyfrowa dystrybucja nagród?
W przypadku wykorzystania kart przedpłaconych w programach lojalnościowych, konkursach, akcjach promocyjnych czy systemach benefitowych organizator musi uwzględnić fizyczny nośnik, jego przygotowanie, dostarczenie odbiorcom oraz obsługę całego procesu dystrybucji. Przy dużych kampaniach, obejmujących setki lub tysiące uczestników, oznacza to dodatkowe działania logistyczne i koszty.
Czek BLIK ma formę cyfrową, dlatego nagrodę lub świadczenie można przekazać zdalnie. Skraca to proces dystrybucji i pozwala odbiorcy szybciej uzyskać dostęp do przyznanych środków. Motivation Direct wskazuje przy tym na możliwość ograniczenia kosztów związanych z produkcją i fizycznym przekazywaniem kart przedpłaconych.
Inaczej wygląda też proces w porównaniu z wypłatą nagrody przelewem. Organizator potrzebuje wówczas numeru rachunku odbiorcy i realizuje płatność na wskazane dane. W przypadku czeku BLIK określona wartość zostaje przypisana do kodu, który wraz z PIN-em trafia do uczestnika. Taki mechanizm sprawdza się więc w sytuacjach, w których organizator chce szybko przekazać nagrodę pieniężną albo świadczenie o ustalonej wartości.
Rozwiązania tego typu są już wykorzystywane w programach lojalnościowych, motywacyjnych, konkursach, loteriach promocyjnych i benefitach pracowniczych. Przykładem są czeki BLIK oferowane przez Motivation Direct jako forma cyfrowej dystrybucji nagród i świadczeń.
BLIK stał się codziennym narzędziem płatniczym
Znaczenie rozwiązania wzmacnia skala całego systemu. Według Polskiego Standardu Płatności w 2025 roku użytkownicy wykonali 2,9 mld transakcji BLIKIEM o wartości 441,5 mld zł, a liczba aktywnych kont na koniec roku osiągnęła 20,7 mln. Średnio realizowano około 8 mln transakcji dziennie.
Czek BLIK działa w ramach rozpoznawalnego w Polsce systemu płatniczego, ale ma odrębny sposób realizacji. Standardowy kod BLIK generowany w aplikacji ma sześć cyfr, natomiast czek BLIK składa się z dziewięciu cyfr i wymaga podania ustalonego hasła.
Szybka nagroda zamiast kolejnego przedmiotu w portfelu
Czek BLIK upraszcza przekazanie nagrody uczestnikowi. Organizator przygotowuje czek o określonej wartości i przekazuje odbiorcy dane potrzebne do jego realizacji. Uczestnik może następnie wykorzystać przyznane środki zgodnie z zasadami danego czeku, na przykład podczas płatności albo wypłaty z bankomatu. W programach prowadzonych na dużą skalę takie rozwiązanie pozwala ograniczyć liczbę czynności związanych z obsługą i dystrybucją nagród.
Czeki BLIK wpisują się tym samym w szerszy trend przenoszenia benefitów i nagród do kanałów cyfrowych. W programach, w których wcześniej stosowano karty przedpłacone albo indywidualne wypłaty na rachunki, mogą stanowić praktyczny sposób przekazania określonej wartości szybko i w formie cyfrowej.